


Artículo de Víctor Ballesteros, miembro del equipo de Business Operations de ubimia® en México
Cómo opera una cobranza digital de última generación
En el artículo anterior explicamos por qué la cobranza debe anticiparse a la mora. Ahora damos un paso más: ¿cómo se traduce esa idea en una operación concreta?
Una estrategia de nueva generación convierte esas señales en decisiones: identifica el riesgo, segmenta a cada cliente, determina la siguiente mejor acción y elige el canal con mayor probabilidad de respuesta. Después, mide los resultados y utiliza esa información para decidir qué hacer a continuación.
Ese ciclo —detectar, decidir, actuar y aprender— transforma la cobranza digital de una sucesión de campañas en una capacidad inteligente y continua que pone el foco en maximizar la recuperación desde la rentabilidad.
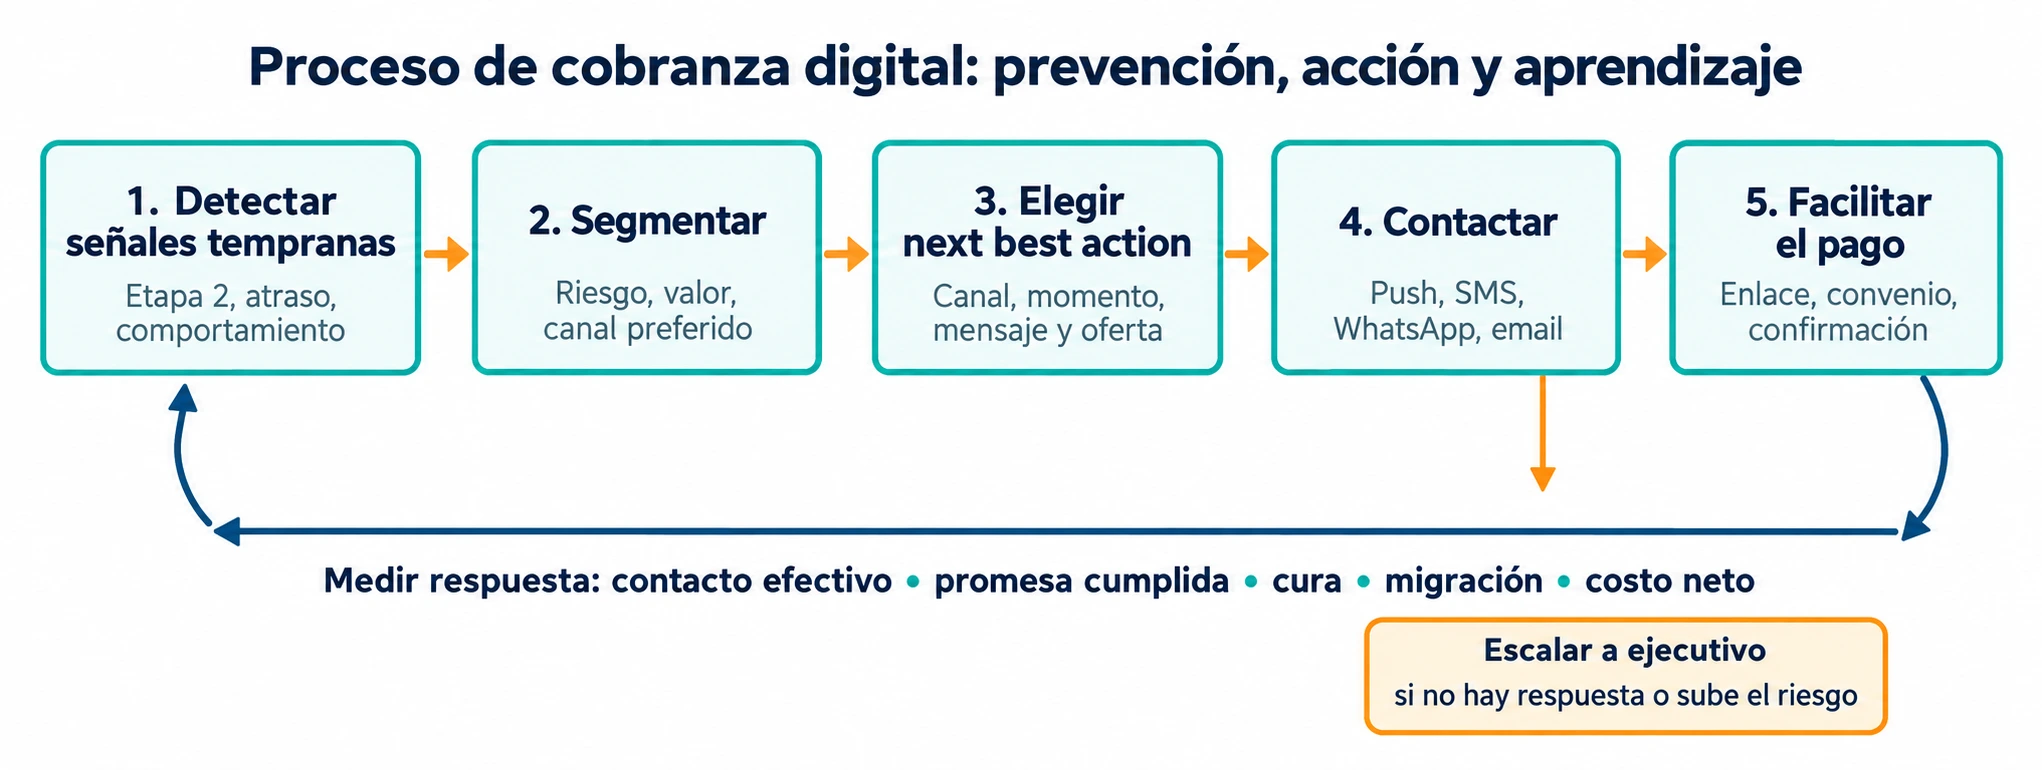
Figura 1. Flujo operativo de la cobranza digital con retroalimentación
Detectar el deterioro antes de la mora
La información más valiosa no está solo en el historial de pagos; también está en el comportamiento.
La actividad en la aplicación, las interacciones previas, los cambios en el uso de las líneas de crédito, los ciclos de ingreso o facturación y otros patrones ayudan a distinguir entre un atraso circunstancial y una señal de mayor deterioro.
Esto abre una oportunidad crítica: intervenir antes de que el problema escale. Un cliente que aún puede regularizarse necesita una estrategia distinta a la de quien ya enfrenta una mora profunda.
Segmentar para decidir, no para etiquetar
No todos los clientes necesitan el mismo mensaje, canal o nivel de intervención.
Un cliente con alta probabilidad de Self Cure puede resolver su atraso con un recordatorio y un proceso de pago sencillo. Un perfil Digital First puede responder mejor a WhatsApp, SMS o una notificación push. Assisted Digital puede requerir acompañamiento, mientras que los segmentos High Value o High Risk pueden necesitar intervención especializada.
La clave está en que la segmentación sea dinámica. Cada interacción debe actualizar la lectura del cliente y modificar, cuando sea necesario, la siguiente acción.
Así se evitan dos errores costosos: sobrerreaccionar ante atrasos menores y tratar de la misma manera a clientes con causas de impago completamente distintas.
Omnicanalidad: menos mensajes, mejores momentos
La omnicanalidad no significa enviar el mismo mensaje por todos los medios. Significa coordinar los canales para construir una conversación coherente.
Una estrategia puede comenzar con un push, SMS o WhatsApp, continuar con un correo personalizado y facilitar el pago mediante un enlace directo. Si no hay respuesta, puede escalar hacia una llamada automática, un ejecutivo o un especialista.
La secuencia debe cambiar según el comportamiento. Si el cliente abre el mensaje, pero no paga, quizá sea necesario simplificar el proceso. Si no responde en ningún canal, primero habrá que revisar la contactabilidad. Y si ya pagó, los contactos deben detenerse.
La inteligencia está tanto en saber cuándo contactar como en saber cuándo dejar de hacerlo.
IA: encontrar la siguiente mejor acción
La inteligencia artificial puede llevar esta lógica a una escala difícil de gestionar manualmente.
Los modelos pueden estimar la probabilidad de pago, identificar los horarios de mayor respuesta, anticipar una migración hacia una mora más profunda o determinar qué canal y propuesta tienen mayor probabilidad de funcionar para cada perfil.
Con esa información, el sistema puede recomendar, en tiempo casi real, la siguiente mejor acción (Next Best Action) y aprender de los resultados.
Pero automatizar no significa prescindir del criterio. La estrategia requiere controles para proteger los datos personales, evitar sesgos, limitar contactos repetitivos y mantener una vía clara de atención humana cuando el cliente no puede resolver su situación de manera autónoma.
El resultado: recuperar mejor y gastar menos
El valor de una cobranza digital de nueva generación puede medirse en varios frentes.
Primero, en la cura temprana: cada cliente que regulariza antes de entrar en una mora más profunda reduce la necesidad de llamadas, reestructuras complejas o procesos de recuperación.
Segundo, en la productividad: los equipos humanos reciben casos priorizados, con contexto y una recomendación concreta de acción.
Y tercero, en el costo de recuperación: menos contactos improductivos y una gestión más precisa pueden mejorar el margen sobre lo recuperado.
También existe un valor comercial. Una institución que facilita el pago, ofrece alternativas proporcionales a la situación del cliente y evita una experiencia de cobranza excesivamente invasiva tiene mayores posibilidades de preservar la relación.
Medir para aprender
Una estrategia de cobranza no se demuestra por cuántos mensajes envía, sino por los resultados que obtiene.
Entre ellos están la tasa de contacto efectivo y de respuesta, las promesas de pago cumplidas, la cura a 7, 30 y 60 días, la migración entre etapas de mora, la recuperación neta, el número de contactos por cuenta, las quejas y la satisfacción posterior a la regularización.
Un canal con alta apertura no necesariamente genera más pagos. Y una oferta que funciona en tarjetas puede no funcionar de la misma manera en pymes, microcrédito o crédito automotriz.
La medición convierte cada interacción en aprendizaje.
El siguiente paso: intervenir antes y decidir mejor
Para las instituciones financieras, avanzar en la cobranza digital implica tres movimientos: detectar el riesgo antes de los 30 días, segmentar de acuerdo con el comportamiento y utilizar modelos de la siguiente mejor acción (Next Best Action) para ajustar la gestión en tiempo real.
El objetivo no es contactar más. Es contactar mejor.
En un escenario de deterioro moderado y concentrado, la cobranza digital puede convertir la dispersión del riesgo en decisiones diferenciadas: facilitar la autocura, reducir costos y concentrar la intervención humana en los casos donde realmente puede cambiar el resultado.
